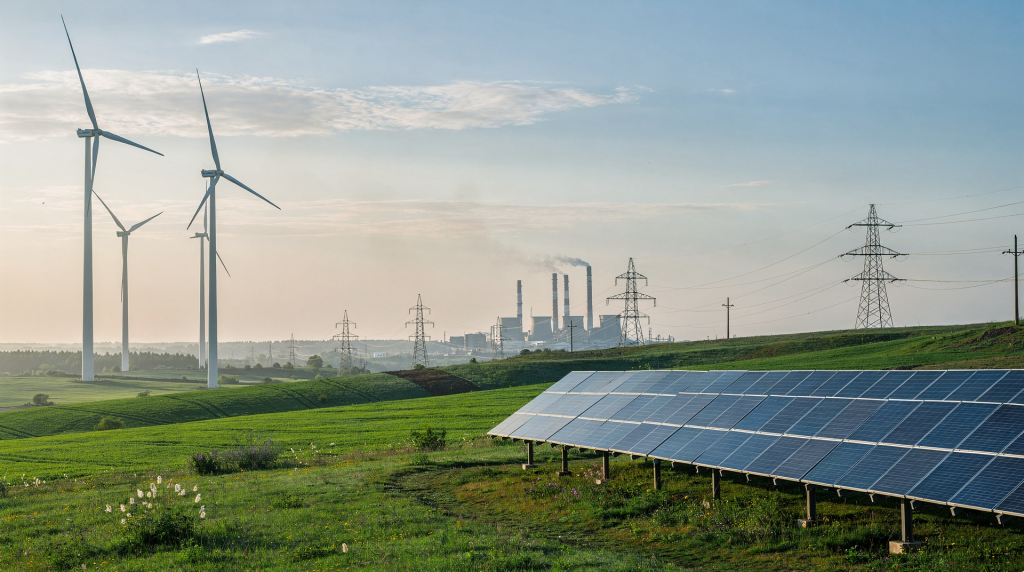
На этой неделе в российской зелёной энергетике отчётливо проявились три направления: солнечные проекты на Дальнем Востоке, промышленный спрос на низкоуглеродную электроэнергию и усиление локализации оборудования. За отдельными новостями стоит общая логика — рынок движется не скачками, а серией последовательных, зачастую малозаметных решений, которые в сумме формируют новую практику. Работая с гибридными системами, я не раз убеждался: именно такие шаги в итоге определяют устойчивость проектов, а не громкие анонсы.
Что произошло на этой неделе
Неделя дала несколько точечных, но показательных сигналов. Собрал главное, что повлияет на планы девелоперов, промышленных потребителей и поставщиков оборудования.
- Unigreen Energy готовит запуск проекта в Амурской области. Компания подбирает площадку под солнечную электростанцию мощностью 17,2 МВт, ввод разбит на две очереди: 8,5 МВт в 2027 году и 8,9 МВт в 2028-м. По моему опыту, такой поэтапный запуск типичен для Дальнего Востока — он позволяет синхронизировать строительство с сетевыми условиями и не замораживать весь бюджет сразу.
- SIBUR получит возможность использовать «зелёную» электроэнергию от ГЭС РусГидро. Для промышленности это не просто имиджевый шаг: подтверждённо низкоуглеродная электроэнергия уже становится частью ESG-отчётности и требований в цепочках поставок. На практике крупные потребители всё чаще рассматривают такие закупки как рабочий инструмент управления рисками.
- Отрасль продолжает движение к локализации оборудования. Ещё в июле появились сообщения о запуске массового производства российского оборудования для зелёной энергетики. Это напрямую связано с устойчивостью проектов: зависимость от импорта — одна из главных точек отказа, которую я регулярно вижу на объектах.
- На уровне рынка сохраняется плановый рост ввода ВИЭ. Отраслевые оценки ранее указывали на намерение запустить около 1 ГВт новых объектов в 2026 году и держать курс на дальнейшее расширение. Цифра скромная по мировым меркам, но для России она означает сохранение инерции и постепенное усложнение проектов.
Ключевая новость: солнечный проект в Амурской области
Солнечная генерация на Дальнем Востоке — одно из самых практичных направлений. Здесь есть и территориальный потенциал, и спрос на распределённую генерацию, и логика поэтапного наращивания мощности. Проект Unigreen Energy хорошо иллюстрирует, как сегодня устроен типичный рыночный сценарий.
- сначала выбирается площадка;
- затем проект делится на очереди;
- ввод растягивается на несколько лет;
- экономика зависит не только от инсоляции, но и от сетевых условий, земли, CAPEX и доступности оборудования.
Для рынка это означает, что солнечные станции в России всё чаще строятся не как единичные «витринные» объекты, а как части долгой инвестиционной программы. Я не раз сталкивался с тем, что инвесторы недооценивают сетевые ограничения. В Амурской области они могут быть решающими: хорошая инсоляция не компенсирует отсутствие технической возможности выдачи мощности. Поэтому поэтапный ввод — это не просто финансовая оптимизация, а необходимость.
Что это означает на практике
Если перевести новость на язык практических решений, получается три вывода.
- Для девелоперов это сигнал: Дальний Восток остаётся перспективным регионом для солнечной генерации, особенно в точках, где возможен поэтапный ввод. Здесь важно не гнаться за максимальной мощностью, а точно считать сетевую выдачу и CAPEX каждой очереди.
- Для промышленности это показатель: локальная генерация и договорные модели закупки электроэнергии перестают быть экзотикой. Компании всё чаще рассматривают собственные или арендованные солнечные мощности как способ снизить волатильность сетевого тарифа.
- Для подрядчиков это напоминание: выигрывают те, кто умеет работать с проектами в несколько очередей и заранее просчитывает логистику. Оборудование, которое нельзя быстро заменить или отремонтировать на месте, может сорвать сроки всей очереди.
«Зелёная» электроэнергия для крупной промышленности: зачем это важно
Новость о том, что предприятия SIBUR смогут получать электроэнергию от гидроэлектростанций РусГидро, важна не сама по себе, а как маркер зрелости рынка. Крупная промышленность начинает воспринимать чистую электроэнергию не как имиджевый бонус, а как рабочий инструмент управления рисками. На консультациях я всё чаще слышу от клиентов не вопрос «нужно ли нам это?», а вопрос «как это правильно оформить и подтвердить?».
Почему бизнесу это интересно
Для промышленного потребителя практические выгоды лежат в нескольких плоскостях.
- Снижается углеродный след продукции. Это влияет на доступ к экспортным рынкам и на позицию в тендерах, где требования к низкоуглеродности уже зафиксированы.
- Проще выполнять требования клиентов и экспортных партнёров. Для многих производителей наличие «зелёного» договора — условие продолжения сотрудничества.
- Появляется дополнительный аргумент в ESG-отчётности. Регуляторы и инвесторы всё пристальнее смотрят на энергозатраты и их происхождение.
- Легче выстраивать долгосрочные энергостратегии. Зафиксированные условия поставки чистой энергии дают предсказуемость в планировании затрат.
На практике главный вопрос сместился: не «нужна ли», а «как подтвердить происхождение, как встроить в договорную модель и как соотнести цену с репутационным и регуляторным эффектом». Это уже инженерно-юридическая задача, а не маркетинговая.
Важный нюанс
Стоит подчеркнуть: в российской практике гидроэнергетика часто играет роль недостающего звена. Солнечная и ветровая генерация зависят от погоды, а крупные ГЭС дают стабильную низкоуглеродную базу. Для корпоративных покупателей это означает более широкий выбор: можно опираться не только на новые проекты ВИЭ, но и на существующую чистую генерацию, которая уже имеет инфраструктуру и подтверждённый статус.
Локализация оборудования: тихий, но стратегический тренд
Локализацию часто воспринимают как скучную производственную тему, но именно она определяет, насколько отрасль будет зависеть от внешних поставок, валютных колебаний и логистических разрывов. По опыту проектирования гибридных систем могу сказать: срыв поставки инвертора или системы управления может остановить объект на месяцы, и никакая прекрасная инсоляция это не компенсирует.
Речь идёт не только о крупных видимых элементах — ветрогенераторах или солнечных панелях — но и о менее заметных, но критичных узлах:
- инверторы;
- системы управления;
- кабельная продукция;
- металлоконструкции;
- элементы крепления;
- компоненты мониторинга и автоматики.
Почему локализация критична
Чтобы оценить практический эффект, достаточно сравнить два сценария — с локальным производством и без него.
| Параметр | Что даёт локализация | Риск без неё |
|---|---|---|
| Сроки поставки | Меньше зависимость от внешней логистики | Срыв графиков строительства |
| Стоимость | Более предсказуемая смета | Рост цены из-за курса и доставки |
| Сервис | Быстрее гарантийное и постгарантийное обслуживание | Долгий простой оборудования |
| Масштабирование | Проще запускать новые очереди | Ограничение роста из-за импорта |
Для заказчика это означает простую вещь: при выборе поставщика надо смотреть не только на паспортные характеристики, но и на цепочку поставок, сервисную инфраструктуру и наличие производства в России. В тендерных спецификациях я рекомендую отдельно прописывать требования к локальному складу запчастей и времени реагирования сервисной службы. Иначе экономия на закупке может обернуться дорогим простоем.
Что происходит на рынке в целом
Если отойти от отдельных новостей, общая картина остаётся прежней: рынок развивается осторожно, но последовательно. Отраслевые оценки указывают, что к концу 2025 года установленная мощность солнечной и ветровой генерации в России достигла около 7,21 ГВт, а в 2026 году ожидается ввод порядка 1 ГВт новых объектов. На первый взгляд, это скромные цифры, но они принципиальны: отрасль уже вышла из экспериментальной фазы. Теперь задача не доказать, что ВИЭ работают, а обеспечить качество проектирования, строительства и эксплуатации.
Что сейчас определяет успех проекта
- доступ к площадке и сетям;
- корректная модель доходности;
- наличие оборудования;
- качество EPC-контракта;
- режим господдержки;
- прогноз по региональному спросу;
- способность проекта работать в реальных климатических условиях.
Это не абстрактные факторы — на каждом из них можно потерять или получить месяцы и миллионы рублей. В проектах, которые я сопровождал, наиболее частыми причинами сдвигов были именно сетевые ограничения и недооценённая логистика оборудования.
Как читать такие новости правильно
Информационный поток в отрасли плотный, и легко утонуть в заголовках. Я использую простой фильтр из трёх вопросов, который помогает отделять значимое от шума.
Три вопроса к любой новости
- Это разовый эпизод или тренд? Если новости о новых СЭС, закупке зелёной энергии и локализации оборудования повторяются из месяца в месяц, значит рынок движется системно, а не реагирует на единичные события.
- Что меняется для денег и сроков? Любая новость о производстве, сетях или регулировании в итоге влияет на CAPEX, OPEX, доступность финансирования и сроки ввода. Если такого влияния не видно, новость для практики малополезна.
- Где здесь прикладная польза для моего бизнеса? Для девелопера — новые площадки и сетевые возможности. Для промышленности — новые модели снабжения и снижение углеродного следа. Для подрядчика — новые требования к поставкам, локализации и сервису.
Практический чек-лист для участников рынка
Чтобы не ограничиваться общими выводами, собрал практический чек-лист для трёх типов игроков. Он опирается как на события этой недели, так и на типовые ошибки, которые я вижу на объектах.
Если вы девелопер
- Проверьте, есть ли в регионе реальный сетевой потенциал — не по картам инсоляции, а по техническим условиям сетевой организации.
- Разбейте проект на очереди, если это улучшает экономику и снижает риск замораживания бюджета.
- Сразу закладывайте сценарий поставок оборудования внутри России, даже если импортный вариант кажется дешевле на старте.
- Отдельно просчитывайте условия сервиса и замены узлов: наличие локального склада и срок реагирования должны быть в контракте.
Если вы промышленный потребитель
- Оцените, нужен ли вам прямой договор на «зелёную» электроэнергию или достаточно сертификатов происхождения. Это разные инструменты с разной экономикой.
- Проверьте, как будет подтверждаться происхождение энергии: без прозрачной системы сертификации эффект для ESG-отчётности окажется слабым.
- Сравните эффект от закупки чистой энергии с эффектом от собственных энергоэффективных мер. Иногда снижение потребления даёт больший углеродный выигрыш на рубль.
- Смотрите не только на цену киловатт-часа, но и на репутационные преимущества, требования клиентов и долгосрочную предсказуемость.
Если вы поставщик оборудования
- Укрепляйте локальную сервисную базу: наличие склада запчастей и обученных инженеров в регионе часто решает больше, чем технические характеристики.
- Показывайте референсы по российским климатическим условиям — от морозов до высокой влажности и перепадов температур.
- Делайте акцент на ремонтопригодности и сроках поставки: заказчики всё чаще спрашивают не «сколько стоит?», а «когда привезут и как быстро починят?».
- Готовьте решения под проекты в несколько очередей: поэтапный ввод требует модульных конструкций и совместимости разных этапов.
На что обратить внимание в ближайшие недели
Сформулирую короткий список маркеров, за которыми стоит наблюдать. По моему опыту, именно эти направления раньше всего показывают, будет ли рынок масштабироваться или ограничится точечными проектами.
- новые объявления по СЭС и ВЭС в регионах;
- сделки по «зелёной» электроэнергии для промышленности;
- расширение локального производства компонентов;
- регуляторные сигналы по поддержке новых мощностей.
Именно в этих точках обычно видно, куда рынок двинется дальше: в сторону реального масштабирования или в сторону очередного короткого всплеска интереса.
Типовые ошибки при чтении отраслевых новостей
За годы консультирования я вижу, как одни и те же ошибки повторяются при анализе новостей. Вот самые частые:
- Путать анонс с вводом в эксплуатацию. Подписанное соглашение или выбранная площадка — это ранняя стадия, а не работающая станция. Между ними могут быть годы согласований.
- Смотреть только на мегаватты. Мощность — лишь одна из переменных. Сетевые условия, экономика, CAPEX и доступность оборудования часто определяют судьбу проекта сильнее.
- Игнорировать локализацию. Для российской практики это уже не второстепенный фактор, а один из ключевых. Поставка из-за рубежа может свести на нет всю экономику.
- Не различать виды «зелёной» электроэнергии. Солнечная, ветровая и гидрогенерация решают разные задачи и работают в разных бизнес-моделях. Сравнивать их напрямую некорректно.
Вывод
Главный вывод недели в том, что российская зелёная энергетика движется не большим рывком, а через серию прикладных решений: новые солнечные проекты, рост промышленного спроса на низкоуглеродную электроэнергию и укрепление локального производства. Для практиков это означает смену фокуса — вместо общих разговоров о перспективах всё больше внимания уделяется механике: как строить, чем оснащать, как продавать и как подтверждать экологический эффект. Именно в этой плоскости будет идти конкуренция в ближайшие годы.
FAQ
Почему в дайджесте так много внимания уделяется не только солнечной и ветровой энергетике, но и гидроэнергетике?
В российской практике гидрогенерация часто выступает источником «зелёной» электроэнергии для промышленности и корпоративных закупок. Крупные ГЭС дают стабильную низкоуглеродную базу, которую проще подтвердить и использовать в договорах, чем только переменчивую солнечную или ветровую генерацию. Поэтому в дайджесте гидроэнергетика рассматривается наравне с новыми ВИЭ.
Что важнее для проекта ВИЭ: мощность или локализация оборудования?
Для реального запуска локализация часто критичнее мощности. Если оборудование нельзя быстро поставить, заменить или обслужить, проект может простаивать, и тогда заявленные мегаватты остаются лишь на бумаге. Мощность определяет потенциал, а локализация — способность этот потенциал реализовать в срок и без лишних потерь.
Почему солнечные проекты часто вводят поэтапно?
Поэтапный ввод снижает инвестиционные риски, облегчает финансирование и позволяет быстрее начать генерацию, не дожидаясь завершения всего комплекса. Для инвестора это способ проверить экономику на первой очереди и скорректировать параметры следующих этапов.
Можно ли считать новость о планах запусков гарантией роста рынка?
Нет, план — это ещё не ввод. Анонсы и намерения важны как индикатор настроений, но гарантией роста их считать нельзя. Если подобные новости появляются регулярно и сопровождаются реальными действиями по площадкам, договорам и поставкам, это уже хороший признак устойчивого тренда.