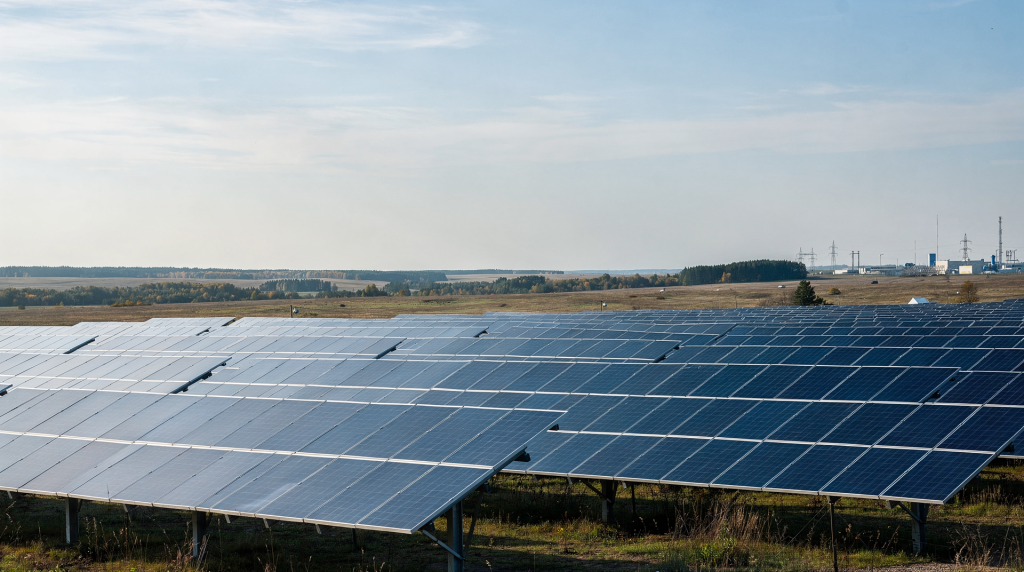
Солнечная энергетика в России уже вышла из стадии «эксперимента» и стала заметным, хотя и всё ещё нишевым сегментом энергорынка. На 1 января 2026 года установленная мощность солнечных электростанций в стране составляла 2 209,2 МВт, а по планам и проектным материалам рынок продолжит расти за счёт Дальнего Востока, южных регионов и гибридных энергокомплексов.
Почему солнечная энергетика в России снова в фокусе
Для России солнечная генерация долго воспринималась как технология для юга и удалённых территорий — что-то вроде нишевого решения для специфических задач. За десять лет работы с энергосистемами разного масштаба я видел, как это восприятие менялось буквально на глазах. Сегодня логика совсем иная: солнечные станции рассматривают не только как источник «зелёной» электроэнергии, но и как инструмент снижения дефицита мощности, повышения надёжности локальных сетей и уменьшения затрат на дизель в изолированных энергосистемах.
Причина проста — в регионах с дорогим завозом топлива дизельная генерация может давать себестоимость киловатт-часа, в несколько раз превышающую сетевой тариф. В таких точках солнечная генерация окупается не за 10–12 лет, а за 3–5, особенно если грамотно спроектировать гибрид с накопителем.
Спрос подталкивают сразу несколько факторов:
- рост нагрузки в отдельных регионах;
- высокая стоимость доставки топлива в удалённые районы;
- развитие микрогенерации и распределённой энергетики;
- интерес промышленных потребителей к снижению энергозатрат;
- государственные и квази-государственные механизмы поддержки новых ВИЭ-проектов.
Текущее состояние рынка: где Россия находится сейчас
По состоянию на начало 2026 года солнечная генерация в России занимает небольшую долю в общей энергетике, но её динамика важнее абсолютной величины. Общая установленная мощность электростанций России на 1 января 2026 года составляла 271 051,9 МВт, а солнечные станции — 2 209,2 МВт, то есть около 0,8% всей установленной мощности страны.
Цифра скромная, но показательна: десять лет назад мы говорили о десятках мегаватт, потом о сотнях, а теперь счёт пошёл на гигаватты. И что важнее — темп не снижается. В другом отраслевом контуре данные по ЕЭС и технологически изолированным энергосистемам показывают, что на 2026–2028 годы уже отобраны новые солнечные проекты суммарной мощностью 1 108,5 МВт только для ОЭС Востока. Это означает, что рынок не просто «держится», а формирует следующий виток расширения.
Ключевая особенность рынка
Российский рынок солнечной энергетики развивается неравномерно, и это не баг, а объективная реальность, продиктованная географией и экономикой. Основной объём сосредоточен там, где солнечная генерация действительно даёт экономический эффект:
- на юге страны;
- в степных и засушливых регионах;
- в Дагестане и других регионах Северного Кавказа;
- на Дальнем Востоке;
- в удалённых населённых пунктах с дорогим завозом топлива.
Попытки равномерно «размазать» солнечную генерацию по всей стране не имеют смысла — в средней полосе с её облачностью и снеговой нагрузкой экономика работает иначе. Именно поэтому грамотный проектировщик смотрит не на карту инсоляции в целом, а на конкретную площадку и её особенности.
Где солнечная энергетика работает лучше всего
Ниже — практическая карта применимости солнечной генерации в российских условиях. Она отражает не теоретические выкладки, а реальные закономерности, которые я наблюдаю на проектах последние семь лет.
| Сегмент | Где особенно уместен | Почему это работает |
|---|---|---|
| Сетевые СЭС | Южные регионы, промышленные площадки | Хорошая инсоляция, понятная экономика проекта |
| Микрогенерация | Частные дома, малый бизнес, агрообъекты | Снижение счета за электроэнергию и частичная автономия |
| Гибридные энергокомплексы | Якутия, северные и изолированные поселки | Солнечная генерация снижает расход дизеля и повышает надёжность |
| Промышленные rooftop-решения | Склады, заводы, логистические комплексы | Использование свободных крыш и дневного профиля потребления |
| Проекты с накопителями | Точки с нестабильной сетью | Компенсация провалов генерации и сглаживание пиков |
Что меняется в структуре рынка
За последние три года структура рынка заметно трансформировалась. Если раньше рост определялся крупными сетевыми проектами с гарантированным возвратом инвестиций через механизмы ДПМ, то теперь появляются новые драйверы — более прагматичные и ориентированные на локальную экономику.
1. Сдвиг в сторону региональных проектов
Центр тяжести смещается из «витринных» южных проектов в прикладные региональные кейсы. Наиболее заметный драйвер — Дальний Восток, где в конкурсных отборах и планах уже фигурируют крупные солнечные объекты, а вместе с ними — гибридные схемы с накопителями и резервной генерацией. Это не случайность: в изолированных энергосистемах ДФО дизельное топливо обходится настолько дорого, что солнечная генерация становится почти безальтернативным решением.
2. Рост интереса к гибридным системам
Чистая солнечная станция в российском климате часто уступает гибридной модели. Я убедился в этом ещё в 2017 году, когда мы совместили газовую котельную с солнечным коллекторным полем и увидели, как два источника не конкурируют, а дополняют друг друга. Для солнечной электроэнергии логика та же. Практически гибрид выглядит так:
- солнечные панели покрывают дневную выработку;
- дизель или газ остаётся резервом;
- аккумулятор сглаживает пики и ночной провал;
- автоматика управляет режимами без постоянного вмешательства оператора.
Именно такая архитектура лучше всего подходит для удалённых территорий России, где надёжность важнее красивой отчётности по доле ВИЭ. Заказчику не нужна станция, которая красиво выглядит в презентации, но отключается в самый неподходящий момент.
3. Микрогенерация становится отдельным рынком
Отдельный тренд — локальная генерация у потребителя. Для домовладений, фермерских хозяйств, небольших предприятий и объектов социальной инфраструктуры солнечные панели становятся не столько инвестицией в «зелёный имидж», сколько способом уменьшить зависимость от тарифов и сетевых ограничений. Здесь работает прямая экономика: при тарифе 6–8 рублей за кВт·ч и хорошей инсоляции система окупается быстрее, чем многие привычные бытовые вложения. В отраслевой повестке также обсуждается развитие микрогенерации, включая изменения правил продажи излишков в сеть.
Экономика солнечного проекта в российских реалиях
Главная ошибка новичков — считать экономику солнечной электростанции только по цене панели и сроку окупаемости на бумаге. Я регулярно сталкиваюсь с заказчиками, которые приносят расчёт на коленке: «панель столько-то, умножить на срок службы, вот вам выгода». В реальности важны минимум пять факторов:
- региональная инсоляция;
- стоимость подключения к сети;
- профиль потребления;
- тариф на электроэнергию;
- наличие накопителя и резервного источника.
Без анализа каждого из этих параметров расчёт окупаемости остаётся гаданием, а не инженерной оценкой.
Что реально влияет на окупаемость
- Солнце и климат
Чем выше солнечная активность и меньше снежных простоев, тем лучше годовая выработка. Важно смотреть не на среднегодовую инсоляцию региона, а на почасовые данные по конкретной точке. - Профиль нагрузки
Если основное потребление приходится на день, экономика проекта заметно лучше. Для офисов и складов это почти идеальный сценарий, для круглосуточных производств — сложнее. - Замещение дорогой энергии
Для удалённых объектов, где электроэнергия или дизель обходятся дорого, солнечная генерация окупается быстрее — иногда вдвое быстрее, чем в сетевых проектах. - Сетевые ограничения
Если подключение к сети дорогое или с дефицитом мощности, локальная генерация становится не просто выгодой, а решением проблемы. Бывают случаи, когда стоимость техприсоединения перекрывает бюджет всей солнечной станции. - Наличие поддержки
Льготное финансирование, специальные программы, налоговые режимы и механизмы долгосрочного выкупа энергии могут радикально изменить финансовую модель.
Типовые ошибки при оценке солнечного проекта
Ниже — ошибки, которые чаще всего приводят к завышенным ожиданиям. Знаю их не понаслышке: практически каждый второй проект, который приходит на аудит, содержит хотя бы одну из них.
- Сравнивают солнечную генерацию только с сетевым тарифом без учёта профиля потребления.
- Не закладывают зимние потери, снег, загрязнение и простои.
- Считают окупаемость без расходов на инверторы, крепления, обслуживание и страхование.
- Игнорируют ограничение по выдаче мощности в сеть.
- Переоценивают эффект без накопителя в объектах с ночной нагрузкой.
- Проектируют систему без анализа фактических почасовых данных по потреблению.
Последний пункт стоит подчеркнуть отдельно: проектирование «на глаз» по среднемесячному потреблению даёт отклонение по выработке до 30–40%. Всегда просите у заказчика почасовые данные хотя бы за год.
Перспективы до 2030–2035 года
Именно горизонт 2030–2035 годов сейчас выглядит наиболее интересным для оценки рынка. По отраслевым прогнозам и публикациям, мощность солнечной генерации в России может вырасти до 3,3 ГВт к 2026 году, до 4 ГВт к 2029 году и до 5,3 ГВт к 2035 году. В более амбициозных оценках доля солнечной энергетики в выработке может достичь около 5% к 2035 году, что соответствует примерно 10 ГВт установленной мощности.
Разброс прогнозов показывает важную вещь: рынок находится в фазе выбора траектории. Это не спокойный рост по инерции, а момент, когда решения регуляторов, инвесторов и промышленности определят, по какому пути пойдёт отрасль. Скорость роста будет зависеть от того, насколько быстро решатся три задачи:
- развитие сетевой инфраструктуры;
- понятные правила для микрогенерации;
- масштабирование локальных проектов в регионах с дефицитом энергии.
Без решения этих трёх задач даже самые амбициозные прогнозы останутся бумажными.
Что будет драйвером роста
| Драйвер | Как влияет на рынок |
|---|---|
| Дефицит мощности в регионах | Подталкивает строительство локальных СЭС |
| Дешевеющее оборудование | Улучшает экономику проектов |
| Автоматизация и накопители | Делают солнечную генерацию управляемой |
| Интерес промышленности | Увеличивает спрос на rooftop и собственную генерацию |
| Поддержка регионов и государства | Ускоряет запуск инвестпроектов |
Практический взгляд: кому стоит следить за рынком особенно внимательно
Солнечная энергетика — не универсальное решение для всех и каждого. Есть конкретные категории игроков, для которых отслеживание трендов в этом сегменте может принести ощутимую выгоду уже в горизонте трёх-пяти лет.
Промышленным потребителям
Если предприятие работает в дневные часы и имеет большие крышные площади или свободную землю, солнечная генерация может дать быстрый эффект на части нагрузки. Особенно это актуально для складов, пищевых производств, агропредприятий и логистики — там, где профиль потребления совпадает с графиком генерации почти идеально.
Девелоперам и инвесторам
Интересны не только большие сетевые СЭС, но и гибридные решения, где солнечная генерация является частью более широкой энергомодели. В некоторых регионах именно такая схема выглядит устойчивее классической автономной станции — за счёт диверсификации рисков и более гибкой работы с нагрузкой.
Региональным и муниципальным заказчикам
Для удалённых территорий солнечная энергетика часто решает две задачи сразу: снижает стоимость доставки топлива и повышает качество энергоснабжения. Это особенно важно там, где отказ оборудования или перебои в завозе топлива бьют по социальной инфраструктуре — школам, больницам, котельным.
Домовладельцам и малому бизнесу
Для частного сектора солнечная энергия — это уже не только «экономия на электричестве», но и элемент энергетической независимости. Но здесь особенно важно считать не «мощность панели», а реальную годовую выработку и состав нагрузки. Разница между установленной мощностью и фактической отдачей может удивить неподготовленного покупателя.
Как оценить проект перед запуском
Ниже — минимальный набор шагов, который мы используем при экспресс-аудите солнечного проекта. Если какой-то из пунктов пропущен, оценка окупаемости почти наверняка окажется неточной.
Мини-чек-лист
- Проверить годовой и почасовой профиль потребления.
- Оценить инсоляцию конкретной площадки, а не региона в целом.
- Учесть снеговую нагрузку, затенение и ориентацию кровли.
- Рассчитать сценарий без накопителя и с накопителем.
- Сравнить несколько моделей: собственное потребление, сетевой проект, гибридная схема.
- Проверить наличие сетевых ограничений и стоимость технологического присоединения.
- Посчитать не только CAPEX, но и OPEX на весь жизненный цикл.
Последний пункт часто недооценивают. За 20–25 лет эксплуатации затраты на обслуживание, замену инверторов и возможный ремонт могут составить до 20–30% от первоначальной стоимости системы. Игнорировать их — значит закладывать систематическую ошибку в финансовую модель.
Солнечная энергетика в России: главный вывод для рынка
Российский рынок солнечной энергетики уже не выглядит периферийным, но и до массового масштаба ему ещё далеко. Его сила — не в равномерном покрытии всей страны, а в точечном применении там, где солнечная генерация действительно решает задачу: в южных регионах, изолированных энергосистемах, гибридных комплексах и проектах распределённой генерации.
Перспектива рынка зависит не столько от идеологии «зелёного перехода», сколько от прикладной экономики: кто быстрее научится считать локальную энергетику, тот и выиграет. За двенадцать лет в энергосбережении я видел десятки проектов, которые взлетали именно потому, что заказчик и проектировщик не увлекались глобальными целями, а честно отвечали на вопрос: «Что эта станция даст здесь и сейчас?». В российской реальности это означает одно — солнечная энергетика будет расти там, где она даёт не абстрактную экологию, а измеримую выгоду и надёжность.
FAQ
Насколько велика солнечная энергетика в России сегодня?
На 1 января 2026 года установленная мощность солнечных электростанций в России составляла 2 209,2 МВт. Это около 0,8% всей установленной мощности страны, но динамика прироста говорит о том, что отрасль находится в фазе активного расширения.
Где солнечные станции наиболее перспективны?
На юге России, в Дагестане, на Дальнем Востоке и в изолированных энергосистемах, где солнечная генерация помогает снизить расход топлива и повысить надёжность. Перспективность определяется не столько географией как таковой, сколько экономикой замещения дорогой энергии.
Что перспективнее: большая СЭС или гибридный комплекс?
Для удалённых территорий и объектов с нестабильной сетью чаще выигрывает гибридная схема с накопителем и резервной генерацией — она даёт баланс между экономией и надёжностью. Для крупных потребителей с хорошей инсоляцией и свободной площадкой может быть эффективна и чисто сетевая модель.
Когда солнечная энергетика окупается быстрее?
Быстрее всего — там, где электроэнергия дорогая, есть высокий дневной спрос, а подключение к сети стоит дорого или ограничено. В таких точках срок окупаемости может сокращаться до трёх-пяти лет вместо типичных восьми-двенадцати.
Будет ли рынок расти дальше?
Да, но рост будет неравномерным: основными драйверами останутся региональные проекты, микрогенерация, промышленная распределённая генерация и гибридные энергокомплексы. Траектория роста определится тем, насколько быстро будут сняты инфраструктурные и регуляторные барьеры.